 李 鉉道SMHC株式会社 代表取締役
目次
AI投資・国家債務・地政学リスク。5つの不確実性から考える、経営者の備え。
2027年、世界は再び大きな金融危機に直面するのでしょうか。
最近、世界経済に関する警告を目にする機会が増えました。
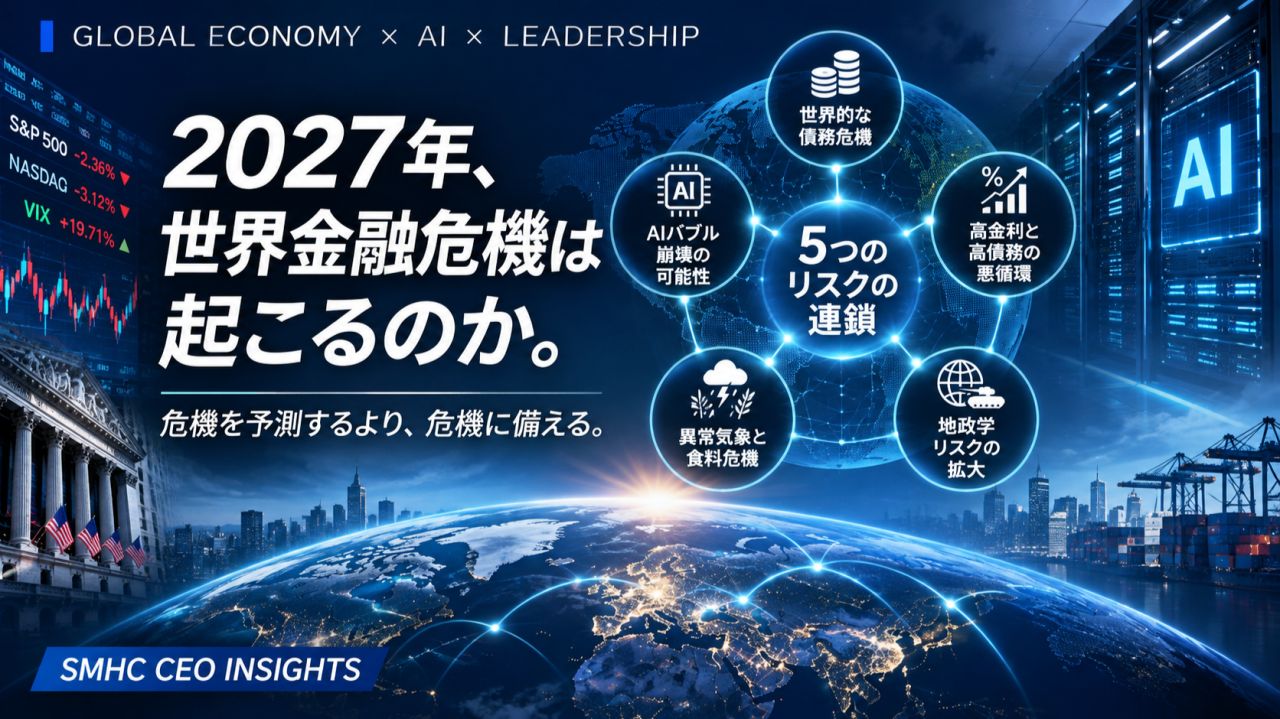
膨張する国家債務。高金利の長期化。AIへの巨額投資。そして、地政学的な緊張や異常気象。
一つひとつは以前から存在していた問題です。
しかし、これらが同時に悪化したら、何が起こるのでしょうか。
私は経済学者でも、市場の動きを予測する専門家でもありません。ITと医療の事業を経営する一人の経営者です。
だからこそ、今考えていることがあります。
金融危機がいつ起こるかよりも、危機が来ても事業を続けられる会社になっているか。
世界経済に潜む5つのリスクを整理しながら、経営者として何を考えるべきか、私なりの視点で書いてみたいと思います。
1|AIは革命なのか。それとも、次のバブルなのか。
まず気になるのは、AIへの巨額投資です。
2026年10月、Googleの親会社Alphabetが発表した決算は、AI時代の投資構造を考えるうえで象徴的でした。
同社の2026年第3四半期の設備投資は約514億ドル。フリーキャッシュフローは約91億ドルのマイナスとなりました。
一方で、営業キャッシュフローは約423億ドルのプラスです。
つまり、事業そのものが資金を生み出せなくなったわけではありません。
AIインフラへの積極的な投資が、短期的なフリーキャッシュフローに大きな影響を与えているのです。
ここで、投資家だけでなく経営者も考えるべき問いがあります。
「AIに投じた資金は、いつ、どのような価値となって戻ってくるのか?」
AIの可能性を疑っているわけではありません。
私自身、AIは企業経営や医療、そして働き方を根本から変える技術だと考えています。
ただし、技術が革新的であることと、その技術に投じた資金が十分な利益を生むことは別問題です。
2000年のインターネットバブルでも、インターネットが社会を変えるという方向性は正しかった。
しかし、当時の企業評価がすべて正しかったわけではありません。
バブルが崩壊しても、インターネットという技術は残り、その後のEC、SNS、クラウド産業を生み出しました。
今回も似たことが起こる可能性はあります。
私は、AIの未来を信じることと、AI投資を冷静に評価することは両立できると考えています。
2|世界の債務は、どこまで増え続けるのか。
二つ目は、世界的な国家債務の問題です。
米国議会合同経済委員会が公表したデータによると、2026年11月4日時点で、米国の連邦政府債務は約40.55兆ドルに達しました。
前年から約2.46兆ドル増加しています。
特に注意したいのは、債務残高だけでなく、利払い負担が増えていることです。
米国の市場性国債の平均金利は、2026年10月時点で約3.57%。5年前の約1.46%から大きく上昇しています。
金利が高い状態で国債の借り換えが進めば、政府の利払い費は増加しやすくなります。
利払い費が増えるほど、公共投資、教育、医療、社会保障などに使える財源が圧迫される可能性があります。
もちろん、国家債務が大きいからといって、直ちに金融危機が起こるわけではありません。
米国は世界最大級の経済規模を持ち、米ドルは主要な国際通貨です。
それでも、債務と利払い負担の増大は、将来の財政政策を制約する要因になります。
企業経営でも似たことがいえます。
借り入れそのものが悪いわけではありません。
大切なのは、調達した資金でどれだけの価値を生み出し、将来の返済能力を確保できるかということです。
3|高金利とインフレ。政策判断が難しくなる世界。
三つ目は、金利とインフレの関係です。
景気が悪化した場合、中央銀行は利下げによって経済を支えようとします。
しかし、インフレが続く状況では、簡単に金融緩和を進められません。
利下げによって需要が回復しても、物価上昇が再燃すれば、人々の生活はさらに厳しくなる可能性があります。
一方、金利を高く維持すれば、企業の借入負担や住宅ローンの負担が増え、投資と消費を抑制する要因になります。
つまり、景気と物価の両方を安定させることが、以前より難しくなり得るのです。
これは企業にとっても重要な問題です。
金利が高ければ、新規事業への投資判断は慎重になります。
顧客企業も設備投資やシステム投資を見直すかもしれません。
そして、資金調達の条件が変われば、これまで成立していたビジネスモデルが成立しなくなる場合もあります。
経営者は売上の成長率だけでなく、資金調達コストや顧客の投資余力も見ておく必要があると思います。
4|地政学リスクは、企業の利益を静かに削る。
四つ目は、地政学リスクです。
戦争や国際紛争、貿易摩擦は、金融市場だけの問題ではありません。
エネルギー価格が上がれば、製造コストや物流費が上昇します。
重要な部品や原材料の供給が不安定になれば、企業は生産計画の見直しを迫られます。
そして、顧客企業の収益が悪化すれば、IT投資や新規プロジェクトの予算にも影響が出る可能性があります。
IT企業だから、地政学リスクと無関係ということはありません。
むしろ、顧客の経営環境が変われば、その影響は時間差で私たちの事業にも届きます。
私は、これからの企業経営では、自社の業績だけを見るのでは不十分だと思っています。
顧客の業界、取引先、サプライチェーン、さらには国際情勢まで含めて、事業の持続可能性を考える必要があります。
5|異常気象と食料価格。経済のリスクは市場の外にもある。
五つ目は、気候変動と異常気象です。
米国海洋大気庁(NOAA)は2026年11月12日、エルニーニョ現象が強まっており、2027年初頭まで強い、あるいは非常に強い状態が続く可能性を示しました。
もちろん、エルニーニョが強まることと、世界的な食料危機が起こることは同じではありません。
ただし、異常気象が農業生産や物流に影響すれば、食料価格や企業のコストに波及する可能性があります。
さらにエネルギー価格の上昇や国際物流の停滞が重なれば、その影響は大きくなるかもしれません。
金融危機という言葉を聞くと、株価や銀行を思い浮かべる人が多いと思います。
しかし、経済を支えているのは、食料、エネルギー、物流、そして人々の日々の生活です。
市場の外側で発生した問題が、やがて金融市場に影響することもあるのです。
6|2000年と2008年。過去の危機から学べること。
ここで、過去の二つの金融危機を振り返ってみたいと思います。
2000年のインターネットバブル崩壊では、NASDAQ総合指数がピークから約78%下落しました。
技術への期待が先行し、企業価値が実際の収益力から大きく乖離したことが問題でした。
一方、2008年のリーマンショックでは、住宅ローンの信用リスクが金融商品を通じて拡散し、金融システム全体の信用不安につながりました。
この二つは似ているようで、本質的には異なる危機でした。
現在のAI関連株が大幅に調整したとしても、それだけで2008年のような世界金融危機になるとは限りません。
重要なのは、その影響が金融機関の信用不安や資金市場の機能不全にまで拡大するかどうかです。
私は、ここを区別する必要があると思っています。
そして、過去の危機から学べることがもう一つあります。
危機の影響を受けるのは、投資家だけではないということです。
企業が倒産すれば、仕事を失う人がいる。
業績が悪化すれば、採用や昇給を見送る会社がある。
家計の収入が減れば、消費も落ち込みます。
金融危機は、最終的に一人ひとりの仕事と生活に影響を与えるのです。
7|2027年、本当に金融危機は起こるのか。
では、2027年に世界金融危機が起こる可能性は、どれほど高いのでしょうか。
ここは冷静に考える必要があります。
IMFが2026年10月に公表した世界経済見通しでは、2027年の世界経済成長率は3.4%と予測されています。
つまり、国際機関の中心シナリオが、2027年の世界経済崩壊を前提としているわけではありません。
一方でIMFは、地政学的な緊張、財政の脆弱性、貿易摩擦、AIに対する期待の見直しなどを下振れリスクとして挙げています。
未来には、複数の可能性があります。
AIによる生産性向上が進み、世界経済が想定以上に成長するかもしれない。
逆に、複数のリスクが重なり、厳しい景気後退に直面する可能性もあります。
私たち経営者に求められるのは、どちらか一つの未来に賭けることではないと思います。
好景気でも成長でき、不況でも生き残れる経営構造をつくること。
その準備こそが重要なのではないでしょうか。
8|経営者として、今から何を備えるべきか。
2016年に会社を創業してから、今年で10年になります。
これまでの経営を振り返ると、会社を成長させることと、会社を守ることの両方が必要だと感じています。
売上を増やす。
新しい事業をつくる。
人を採用する。
どれも大切なことです。
しかし、会社が成長していても、キャッシュフローが悪化すれば経営は苦しくなります。
また、特定の顧客や事業に依存していれば、その顧客の投資方針が変わっただけで、大きな影響を受ける可能性があります。
私自身、これから特に意識したいことが5つあります。
① 売上以上に、キャッシュフローを重視する。
利益が出ていても、資金が回らなければ事業は続けられません。入金、固定費、投資回収をこれまで以上に厳しく見ていく必要があります。
② 顧客と事業の集中リスクを減らす。
一つの顧客や業界に依存しすぎない。複数の収益源を育て、環境変化への耐性を高めることが重要です。
③ AI投資を、成果で評価する。
AIを導入したことではなく、顧客の生産性や利益、業務品質がどれだけ改善したかを見る。技術を価値に変えることが重要だと思います。
④ 未来への投資を止めない。
不況への警戒から、すべての投資を止めてしまえば、次の成長機会を失うかもしれません。
大切なのは、投資をやめることではなく、投資の優先順位と回収可能性を見直すことです。
⑤ 社員と顧客を守る。
会社の数字が悪化すれば、その影響は社員や取引先にも及びます。
だからこそ、経営者には短期的な利益だけではなく、長期的に事業を継続できる体制をつくる責任があると考えています。
9|危機を恐れるより、危機に強い会社をつくりたい。
2027年に金融危機が起こるかどうかは、誰にも正確には分かりません。
しかし、危機が来るかどうか分からないからといって、何も準備しなくてよいわけではありません。
同時に、危機を恐れるあまり、挑戦をやめてしまうのも違うと思っています。
私は、AIと医療がこれからの社会を大きく変えていくと信じています。
だからこそ、守るべきものを守りながら、新しい価値を生み出す挑戦を続けたい。
成長だけを追いかける経営でもなく、リスクを恐れて動かない経営でもない。
危機に耐えながら、次の成長に投資できる会社。
それが、これからの時代に求められる企業の強さなのかもしれません。
最後に、皆さんに質問です。
もし2027年に大きな景気後退が起きるとしたら、皆さんの会社では何を守り、何への投資を続けますか?
経営者、事業責任者、エンジニア、そして現場で働く皆さんの考えを、ぜひ聞かせてください。
参考資料・一次情報
本記事は、以下の公的機関および企業の公開資料を参考に、2026年11月15日時点の情報をもとに執筆しました。
1. IMF(国際通貨基金)|世界経済見通し(2026年10月)
世界経済の成長見通しと、金融・財政・地政学的リスクに関する分析。
2. 米国議会合同経済委員会(JEC)|米国連邦政府債務データ
米国の債務残高、増加傾向、金利負担に関する公的データ。
3. Alphabet|2026年第3四半期決算(SEC提出資料)
売上高、純利益、設備投資、営業キャッシュフロー、フリーキャッシュフローなどの財務情報。
4. NOAA(米国海洋大気庁)|ENSO Diagnostic Discussion
エルニーニョ・南方振動(ENSO)の観測状況および今後の気象見通し。
※本記事は、公開された経済・財務・気象情報をもとにした経営者個人の考察です。2027年の金融危機の発生を断定するものではなく、特定の金融商品への投資を推奨するものでもありません。将来の経済見通しには不確実性があります。
この記事は2026年11月18日にLinkedInで公開したものです。LinkedInの元記事でコメントする
CEOブログ一覧に戻る