 李鉉道SMHC株式会社 代表取締役
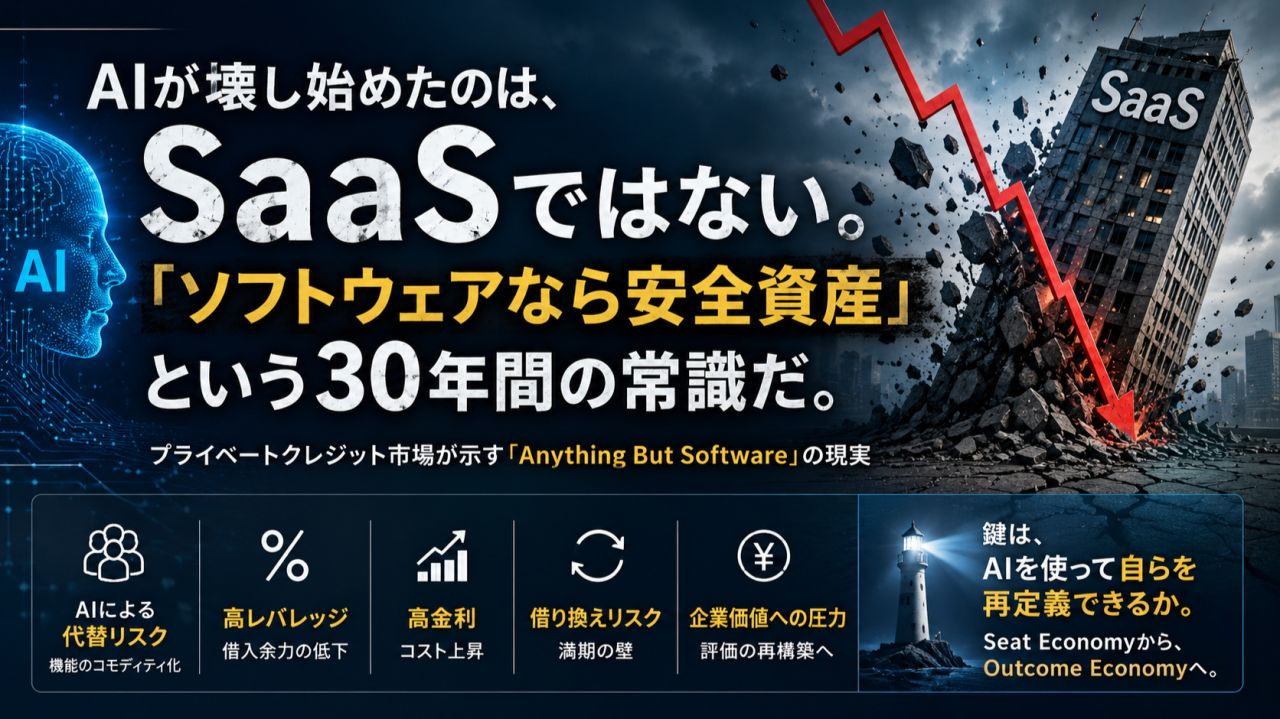
AIが壊し始めたのは、SaaSではない。「ソフトウェアなら安全資産」という常識だ。
「Anything But Software」という異変
AIによる変化が、ソフトウェア業界の「製品」だけではなく、企業価値や資金調達の世界にまで広がり始めています。
Bloombergが2026年8月に報じた一連の記事を読んで、私が最も重要だと感じたのは、
「SaaSがなくなるかどうか」ではありません。
もっと大きな変化です。
それは、
「ソフトウェア企業は、安定したキャッシュフローを生む優良資産である」
という、これまでの投資・金融市場の前提が揺らぎ始めていることです。
なぜSaaSは投資家に愛されてきたのか
これまでSaaS企業には、投資対象として非常に魅力的な特徴がありました。
継続課金による安定したARR
高い粗利率
在庫をほとんど必要としない
顧客が増えてもコストが比例して増えにくい
将来キャッシュフローを予測しやすい
そのため、プライベートエクイティはソフトウェア企業を積極的に買収しました。
さらに、安定したARRを前提として多額の借入を行い、レバレッジをかけることで投資リターンを高めることもできました。
ところがAIが、この前提を変えようとしています。
AIが壊しているのは「ソフトウェア」ではなく「予測可能性」
生成AIやAIエージェントが急速に進化すると、
これまで個別のSaaSを購入していた企業が、
「これはAIエージェントで代替できないか?」
「自社で作れないか?」
「そもそも10人分のライセンスが必要なのか?」
と考え始めます。
すると、
AIによる機能のコモディティ化 ↓ Seat数・単価・継続率への圧力 ↓ ARR成長率の不確実性上昇 ↓ 将来キャッシュフローの予測精度低下 ↓ 借入余力の低下 ↓ 企業価値への圧力
という連鎖が起こります。
ここが非常に重要です。
AIは単なる「新しい競合製品」ではありません。
ソフトウェア企業を評価してきた金融モデルそのものに影響を与え始めています。
「Anything But Software」という言葉まで出てきた
Bloombergの8月14日の記事では、プライベートクレジット市場で「ABS」という言葉を皮肉って、
Anything But Software =ソフトウェア以外なら何でも
という表現が使われていると報じられています。
もちろん、市場全体がソフトウェアを捨てたという意味ではありません。
しかし象徴的です。
AIによる代替リスクが意識される一方で、土地、設備、機械など、いざという時に価値を評価・換金しやすい資産を持つ企業への関心が高まっている。
つまり、
「デジタルだから安全」から「本当にキャッシュフローが守られるのか」へ
投資家の判断基準が変わり始めているのです。
さらに危険なのが「AI × 借金 × 金利」
ここにもう一つ問題があります。
レバレッジド・バイアウトされたソフトウェア企業の中には、多額の負債を抱えている企業があります。
AIによって売上成長が少し鈍化するだけなら、事業そのものは存続できるかもしれません。
しかし、
AIによる成長鈍化 × 高レバレッジ × 高金利 × 借り換え
が重なると話が変わります。
Fitch Ratingsも、AIによるソフトウェア業界の構造変化が、2028〜2031年に満期を迎える債務を背景として、複数年にわたる借り換えリスクを高めると指摘しています。
つまり問題は、
「会社が黒字か赤字か」だけではありません。
債務を抱えている会社では、
「以前と同じ条件で借り換えられるのか」
という問題が経営を左右します。
では、SaaSは終わるのか?
私はそうは考えていません。
むしろ、これからはSaaS企業の二極化が進むと考えています。
厳しくなる可能性が高い企業
Seat数 × 月額課金への依存度が高い
単機能
独自データを持たない
APIやAIで比較的容易に代替できる
顧客業務の深い部分まで入り込んでいない
AI時代にも強い企業
顧客の業務フローそのものを握っている
独自データを蓄積している
基幹システムとの深い連携を持つ
セキュリティや規制など高い参入障壁がある
AIエージェントを組み込んでいる
「ライセンス」ではなく「成果」を提供できる
この違いは非常に大きいと思います。
「何人が使うか」から「何を生み出したか」へ
これまでのSaaSは、
User × Seat × Monthly Fee
というモデルが中心でした。
しかしAIエージェントが人間の仕事を代替するようになると、このモデルには矛盾が生まれます。
10人で使っていたソフトウェアを、
AIを使うことで3人で運用できるようになったらどうなるでしょうか。
顧客企業には大きな生産性向上ですが、Seat課金のSaaS企業にとっては売上減少要因になり得ます。
だから私は、今後のソフトウェア産業では、
Seat Economy → Outcome Economy
への移行が進むと考えています。
つまり、
「何人がソフトウェアを使ったか」
ではなく、
「AIとソフトウェアによって、どれだけ成果を生み出したか」
に価値の中心が移っていく。
AI時代に問われるのは「自社を壊せるか」
AI時代に強い企業とは、AI企業だけではありません。
既存事業を守る企業でもありません。
私は、
AIによって自社の既存ビジネスモデルを自ら再設計できる企業
だと思っています。
既存製品を守るためにAIを追加するのか。
それとも、
「AIが前提なら、このサービスをゼロからどう設計するか?」
と考えるのか。
この違いは、今後数年間で非常に大きくなるでしょう。
日本企業にも関係のある話です
これは米国のプライベートエクイティ市場だけの問題ではありません。
SI、SES、SaaS、BPO、コンサルティングなど、
「人間の作業量」と売上が連動してきたビジネス
すべてに同じ問いが突きつけられています。
AIによって人間の作業時間が減るなら、
「人月を売る」
「アカウント数を売る」
だけでは、AIによる生産性向上と自社売上が逆方向に動く可能性があります。
だからこそ、
工数ではなく価値。 Seatではなく成果。 ソフトウェアではなく業務変革。
へ移行する必要があります。
最後に
AIがSaaSをすべて破壊するとは思いません。
むしろAIは、
「本当に価値を生んでいるソフトウェア」と 「これまでの商習慣によって課金できていたソフトウェア」
を選別し始めているのではないでしょうか。
そして、その変化はすでにテクノロジー業界だけではなく、金融市場にも現れ始めています。
AIが壊し始めたのは、SaaSではない。
「ソフトウェアなら安全資産」という常識です。
これから問われるのは、
あなたの会社はAIによって壊される側なのか。 それとも、AIを使って自らを再定義する側なのか。
参照記事元:bloomberg.com
この記事は2026年8月18日にLinkedInで公開したものです。LinkedInの元記事でコメントする
CEOブログ一覧に戻る