 李鉉道SMHC株式会社 代表取締役
目次
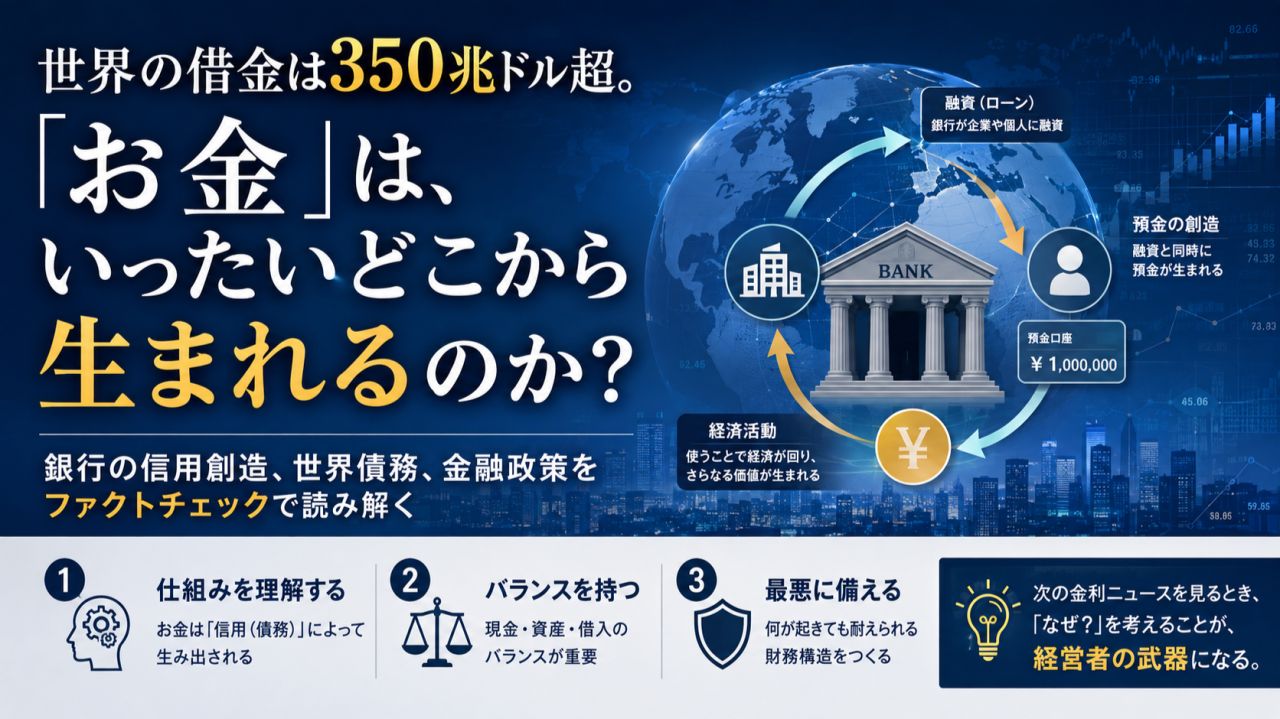
世界の借金は350兆ドル超。「お金」は、いったいどこから生まれるのか?
世界の債務は、すでに350兆ドルを超える規模に達しています。
ここで、少し不思議な疑問が浮かびます。
世界中の借金を返そうとしたら、世界中に存在する「お金」だけで、本当に返せるのでしょうか?
結論から言えば、この問い自体に少し注意が必要です。
「世界の債務総額」と「マネーサプライ」は定義が違うため、単純に引き算して「世界には返済するお金が足りない」と結論づけることはできません。
しかし、この話には非常に重要な本質があります。
それは、
現代のお金の多くは、銀行の信用創造と深く結びついている
ということです。
■ お金は「政府が印刷する」だけではない
多くの人は、
「お金=政府や中央銀行が発行する紙幣」
というイメージを持っています。
しかし、現代経済では私たちが日常的に使っているお金の多くは銀行預金です。
そしてイングランド銀行やBISも、
商業銀行が融資を行う際、借り手の口座に同額の預金を作ることで、新しい預金通貨が生まれる
という仕組みを説明しています。
つまり、
Loan creates deposit. 融資が預金を生む。
これは現代金融を理解するうえで、非常に重要なポイントです。
■ 「100円しかない島」を考えてみる
例えば、小さな島に銀行が一つあるとします。
Aさんが銀行に100円を預ける。
銀行がBさんに融資すると、Bさんの口座には新たな預金が記録されます。
Bさんがそのお金を使えば、別の誰かの預金になります。
こうして銀行融資と経済活動を通じて、預金通貨が形成されていきます。
昔の教科書では、これを「預金→準備金→融資→再預金」という貨幣乗数で説明することがよくありました。
ただし、ここは原文から重要な修正が必要です。
現在の中央銀行の説明では、
銀行は単純に「預かった100円のうち90円を貸している」わけではありません。
銀行は融資の際に預金を新しく作り出し、その融資には自己資本規制、流動性、信用リスク、資金調達コスト、中央銀行の金融政策など、さまざまな制約がかかります。
つまり、
「銀行が無から無制限にお金を作れる」わけでもありません。
■ 重要なのは、「信用が拡大するとお金も増え、信用が収縮すると経済に強い圧力がかかる」ということ
ここからが経営者として非常に重要です。
銀行融資が増えれば、企業は設備投資を行い、人を採用し、住宅を購入し、新しい事業を始めることができます。
反対に、
銀行が融資しない。 企業が借りない。 企業や家計が一斉に借金返済を優先する。
こうなると、信用が収縮し、投資や消費も弱くなります。
その代表的な事例の一つが、バブル崩壊後の日本です。
日本銀行も、1990年代以降の日本について、資産価格下落を背景に企業がバランスシートを縮小し、投資を抑制したことが長期停滞・デフレにつながったと説明しています。
ここも原文にある、
「日本の物価が20年間上昇し続けた」
という部分は事実と逆なので削除する必要があります。
日本が苦しんだのはむしろ、長期的な低インフレ・デフレ圧力でした。
■ そして日本は「マイナス金利」にまで進んだ
日本銀行は2013年に「量的・質的金融緩和(QQE)」を導入。
さらに2016年1月には、
▲0.1%のマイナス金利
を日銀当座預金の一部に適用することを決定しました。
ただし、
「銀行からお金を借りれば銀行がお金をくれる」
という意味ではありません。
一般の企業や個人向け融資が一律マイナス金利になったわけではなく、日銀が金融機関から預かる当座預金の一部に適用された政策です。
ここも、SNSでは非常に誤解されやすいポイントです。
■ 2008年、世界は「信用収縮」の怖さを経験した
2008年の世界金融危機。
サブプライムローン問題から金融機関への信用不安が拡大すると、資金調達環境が急速に悪化しました。
そこで米連邦準備制度理事会(FRB)は大規模な資産購入を実施。
QE1では、
・政府機関債:最大2,000億ドル ・住宅ローン担保証券(MBS):最大1兆2,500億ドル ・米国債:3,000億ドル
などの購入を打ち出しました。
FRBのバランスシートは大きく拡大しました。
ただし、
「2008年の金融緩和が2010年のインフレを起こし、それが2015年のバブルを起こし、さらに2020年の危機を引き起こした」
という原文の因果関係には十分な根拠がありません。
2020年の危機の直接的な原因は、新型コロナウイルスの世界的流行です。
ここを一つの金融政策の因果関係として説明するのは適切ではありません。
■ それでも、世界の債務が巨大化しているのは事実
ここは原文の問題提起として非常に重要です。
IMFによれば、2024年の世界の公的・民間債務は約251兆ドル、世界GDP比で235%超でした。
一方、より広い金融セクターなども含むIIF系の集計では、直近の世界債務は350兆ドルを超える規模と報告されています。
数字が違うのは、「どこまでを債務として数えるか」という定義が異なるためです。
だから、
「世界には353兆ドルの借金がある」
だけでは不十分です。
重要なのは、
世界経済が、非常に巨大な信用と債務の上で動いている。
という事実です。
■ では、私たちはどう考えるべきなのか?
原文では、
「賢い人は3つのことをしている」
と主張しています。
私は、これを経営者の視点から少し言い換えたいと思います。
① 借金を「悪」と決めつけない
重要なのは、
何のために借りるのか。
消費するための借金と、
キャッシュフローを生み出す事業・設備・人的資本への投資のための借金では、意味がまったく違います。
企業経営でも同じです。
「無借金=常に優秀」
とは限りません。
資本コストとリターンを計算しながら、適切なレバレッジを使うことも経営戦略です。
ただし、「インフレなら借金した人が必ず勝つ」というほど単純でもありません。
金利上昇や資産価格下落が起これば、過剰なレバレッジは一気に経営リスクになります。
② 「現金か資産か」の二択にしない
「富裕層は資産、中間層は現金、貧困層は借金」
これはSNSでは非常に強い言葉ですが、事実として一般化することはできません。
現金には、
流動性という非常に重要な価値
があります。
特に企業では、
利益があっても現金がなくなれば倒産します。
だから重要なのは、
Cash × Asset × Debt のバランス。
成長資産を持ちながら、危機時に耐えられる流動性も確保する。
経営でも個人資産でも、私はこちらの考え方の方が重要だと思います。
③ 「金融システム崩壊」を予言するより、耐えられる財務構造を作る
悪性インフレ。
金融危機。
債務不履行。
通貨制度の変化。
将来、何が起きるかを正確に予測することは誰にもできません。
だから経営者がやるべきことは、
「いつ崩壊するか」を当てることではない。
何が起きても会社が生き残れる財務構造をつくること。
私はここが一番重要だと思っています。
■ 金利を見るとき、「上がった・下がった」だけを見ない
次に中央銀行が利下げしたというニュースを見たとき、
「株価にプラスだ」
だけで終わらせない。
なぜ中央銀行は利下げするのか?
信用環境はどうなっているのか?
企業は借りようとしているのか?
銀行は貸そうとしているのか?
インフレはどうなっているのか?
そして、
その環境で自社のCash・Asset・Debtをどう配分するのか。
ここまで考えると、金融ニュースの見え方は大きく変わります。
経営者として、私がこの話から考えること
私は「金融システムは巨大な詐欺だ」という原文の結論には賛成しません。
現代の信用創造は「隠された罠」ではなく、中央銀行や研究機関が公開している金融システムの仕組みです。
しかし、
「私たちが使っているお金の多くが、信用・銀行・債務と深く結びついている」
という視点は非常に重要だと思います。
会社経営も同じです。
売上だけを見る経営から、
PLを見る経営へ。
PLだけを見る経営から、
BS・CFまで見る経営へ。
そしてAI時代には、
「どれだけ稼ぐか」だけではなく、「どんな資本構造で成長するか」
が、企業の生存率を左右するのではないでしょうか。
皆さんは、
「借金は少ないほど良い」と考えますか? それとも「適切な負債は成長の武器」だと考えますか?
ぜひ意見を聞かせてください。
参考資料・一次情報
本記事は、以下の中央銀行・国際機関等の公開資料をもとに、金融システム、信用創造、世界債務、金融政策に関する記述を確認・修正しています。
1.銀行はどのように「お金」を生み出すのか
Bank of England|Money creation in the modern economy
銀行融資によって新しい預金が作られる「信用創造」の仕組みを、イングランド銀行が解説しています。
2.世界の債務はどこまで増えているのか
International Monetary Fund(IMF)|Global Debt Database
世界各国の公的債務・民間債務を追跡するIMFのデータベースです。
3.世界債務とGDPの関係
IMF|Global Debt Remains Above 235% of World GDP
IMFによると、2024年の世界の公的・民間債務は約251兆ドル、世界GDP比で235%超でした。
4.日本の量的・質的金融緩和とマイナス金利
日本銀行|「量的・質的金融緩和」等の政策資料
日本銀行が2013年以降に実施した量的・質的金融緩和、マイナス金利政策などを確認できます。
5.2016年のマイナス金利政策
日本銀行|「マイナス金利付き量的・質的金融緩和」の導入
2016年、日本銀行が金融機関の日銀当座預金の一部に▲0.1%の金利を適用すると決定した際の公式資料です。
6.2008年金融危機後のFRBによる大規模資産購入
Federal Reserve|Large-Scale Asset Purchases
世界金融危機後にFRBが実施した米国債やMBSなどの大規模資産購入政策について確認できます。
本記事について
「世界の債務」と「世界に存在するお金」は、それぞれ統計上の定義や対象範囲が異なるため、単純に差し引いて「世界には借金を返すお金が足りない」と結論づけることはできません。
また、銀行の信用創造も「預かったお金を一定割合ずつ又貸しする」という単純な仕組みではありません。
本記事では、SNSなどで広く語られている説明をそのまま事実として扱うのではなく、中央銀行・国際機関等の一次情報と照合したうえで、経営者として考えるべき「信用・債務・資産・キャッシュフロー」という観点から再構成しています。
#金融 #経営 #経済 #金融政策 #金利 #財務戦略 #キャッシュフロー #経営戦略 #資産形成
この記事は2026年9月2日にLinkedInで公開したものです。LinkedInの元記事でコメントする
CEOブログ一覧に戻る